¿Conviene comprar un remate bancario en Puebla?
Un remate puede costar menos, pero trae riesgos: juicio, ocupantes, adeudos y sin crédito. Cuándo puede convenir y qué alternativa segura tienes en Puebla.
Actualizado en octubre de 2026 · 6 min de lectura · Por el equipo de Vivir en Puebla
Para la mayoría de los compradores, no conviene un remate bancario: el precio bajo se paga con riesgos reales (un juicio de por medio, posibles ocupantes, adeudos) y, si está en litigio, sin posibilidad de financiarlo con crédito. Puede tener sentido solo si compras de contado, con abogado y con tiempo. Si necesitas mudarte con certeza o usarás Infonavit o un crédito bancario, hay caminos más seguros.
Actualizado: octubre de 2026. Las advertencias vienen de Profeco y Condusef, y cada cifra que aparece está atribuida a su fuente.
Qué es un remate bancario
Según Condusef, son inmuebles que se ponen a la venta cuando el dueño fue demandado por un banco por no pagar su hipoteca y el banco busca recuperar su dinero (nota de Expansión del 11 de noviembre de 2021). Esa nota menciona que suelen costar hasta 60% menos que el precio de mercado, una cifra de 2021 que no aplica a una casa en particular.
Hay una diferencia que conviene tener clara:
- Casa que ya figura a nombre del banco. Es lo que Condusef recomienda comprobar en el Registro Público de la Propiedad: que el inmueble pertenezca a un banco y no a un particular.
- Casa que sigue en juicio (compra de "derechos litigiosos"). Aquí no estás comprando una casa libre de problemas. Según Condusef, en este caso el proceso judicial puede durar hasta 2 años.
Profeco lo dice sin rodeos: en la mayoría de los casos no se vende una propiedad sin dueño, sino un juicio sobre una vivienda cuya propiedad está en disputa, y por eso los precios suelen ser bajos (UnoTV, 15 de octubre de 2025).
Riesgos que señalan Profeco y Condusef
| Riesgo | Qué significa para ti |
|---|---|
| Posesión | La casa puede seguir ocupada por el deudor o su familia. Recuperarla puede requerir un proceso de desalojo, con costos propios. |
| Juicio | Procesos largos y costosos, y posibles litigios pendientes con los ocupantes. |
| Adeudos | Predial, agua, luz u otros pagos que nadie te declaró y que se heredan. |
| No poder visitarla | Condusef advierte que no es posible habitar la propiedad antes de comprarla, por lo que puede haber desperfectos. |
| Sin crédito | Condusef: no se puede adquirir un inmueble en litigio con crédito hipotecario. Necesitas tener el dinero. |
| Gastos extra | Avalúo, escrituración y, en algunos casos, el proceso de desalojo corren por cuenta del nuevo dueño. |
| Fraude | Anticipos a supuestas inmobiliarias que desaparecen, y anuncios en redes sin respaldo legal. |
Una nota de El Financiero de 2014, con voces del Colegio Nacional del Notariado Mexicano y otros especialistas, ya advertía de personas que se hacen pasar por dueños o por agentes de un banco para cobrar dinero por "apartar" una propiedad. El caso es viejo, pero el patrón sigue vigente: Profeco lo repite en 2025.
¿Cuándo sí puede convenir?
Un remate puede ser una opción razonable cuando se cumplen todas estas condiciones:
- Compras de contado, sin depender de un crédito.
- No tienes prisa. Si te mudas en un mes, no es para ti.
- Tienes un abogado civil o inmobiliario que revise el expediente antes de pagar, no después.
- Verificaste en el Registro Público de la Propiedad a nombre de quién está el inmueble (que sea el banco y no un particular, como recomienda Condusef).
- Aceptas que quizá haya que invertir en reparaciones, adeudos o un desalojo.
- Es una inversión que puedes perder sin que te afecte tu patrimonio familiar.
Si falta una, lo más sensato es seguir mirando casas con escritura.
Cómo reducir el riesgo si de todos modos te interesa
- No entregues anticipos. Profeco lo recomienda de manera expresa.
- Confirma con el banco directamente que el remate es legal y que quien te lo ofrece está autorizado.
- Revisa la situación en el Registro Público de la Propiedad.
- Contrata a un abogado civil o inmobiliario y, si hay escrituración, pide que un notario revise el caso.
- Desconfía de las "grandes oportunidades" y de quien te presiona con una fecha límite.
- Llama al Teléfono del Consumidor de Profeco si tienes dudas sobre una oferta.
Te dejamos la lista completa de documentos en qué revisar antes de comprar casa en Puebla.
La alternativa segura: casa con escritura, que puedas visitar y financiar
La diferencia no es solo de precio. Con una casa en venta normal sí puedes entrar, revisar instalaciones, pedir escritura y libertad de gravamen, y usar crédito:
| Remate (en juicio) | Casa en venta con escritura | |
|---|---|---|
| ¿Puedes visitarla antes? | No siempre | Sí |
| ¿Puedes usar crédito? | Sin crédito si está en litigio | Infonavit, banco, Cofinavit o Unamos Créditos |
| ¿Quién la ocupa? | Puede seguir ocupada | Se entrega libre, según contrato |
| ¿Adeudos? | Pueden aparecer después | Se verifican antes de firmar |
| ¿Tiempo? | Incierto | Lo defines con el notario |
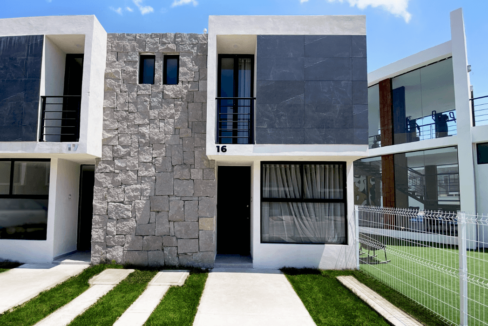
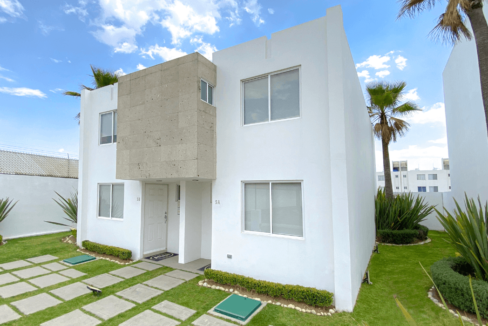
Si lo que buscas es pagar menos, empieza por el presupuesto y por la zona. En nuestro catálogo hay 11 casas hasta $3 millones, y las más baratas están en Cuautlancingo, cuya mediana es de $2.52 millones (precio de lista, 22 de octubre de 2026). Puedes ver el panorama completo en el reporte de precios de octubre, en casas de 2, 3 y 4 millones y en las zonas más baratas para comprar casa en Puebla. Y si ya viste una casa muy por debajo del precio de la zona, lee casas de menos de 1 millón.
Casas de menos de 3 millones en Puebla
Ver 11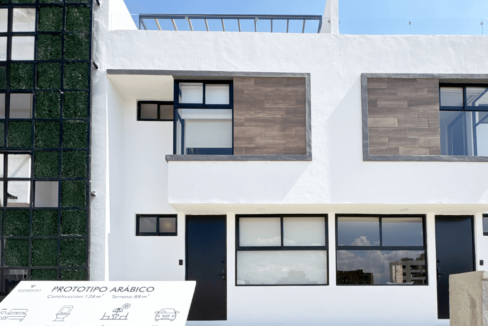
Antes de decidir, calcula con tu sueldo cuánto te alcanza en la calculadora. Si ya sabes qué presupuesto manejas, podemos ayudarte a revisar las opciones; como comprador, no pagas comisión por nuestra asesoría.
Preguntas frecuentes
¿Es legal comprar una casa en remate bancario?
Sí, Profeco indica que los remates bancarios son legales en México, pero que implican riesgos altos si no hay asesoría y verificación jurídica. Por eso conviene revisar todo con un abogado o notario antes de pagar.
¿Puedo comprar un remate con crédito hipotecario o Infonavit?
Si el inmueble está en litigio, no. Condusef señala que no se puede adquirir un inmueble en litigio con crédito hipotecario. Aun cuando el banco ya sea dueño, confirma antes si la operación se puede financiar.
¿Por qué son más baratos los remates?
Porque el comprador asume riesgos: en la mayoría de los casos, según Profeco, lo que se vende es un juicio sobre una vivienda cuya propiedad está en disputa. Ese riesgo, más la posible ocupación y adeudos, se refleja en el precio.
¿Se puede visitar una casa en remate antes de comprarla?
No siempre. Condusef advierte que no es posible habitar la propiedad antes de comprarla, así que puede haber desperfectos. Si no puedes entrar y revisarla, aumenta el riesgo.
¿Qué alternativa tengo si quiero pagar menos sin tanto riesgo?
Comparar casas en venta con escritura, sin gravamen y que puedas visitar, y revisar zonas más accesibles. En nuestro catálogo, 11 casas cuestan hasta $3 millones.